Banco Nación habilita préstamos en UVA para vehículos de hasta $100 millones y financia el 100% del precio
La nueva línea arrancó el 7 de septiembre y se ofrece a clientes con y sin haberes, con plazos de hasta 60 meses y un esquema opcional de tope de cuota atado a los salarios
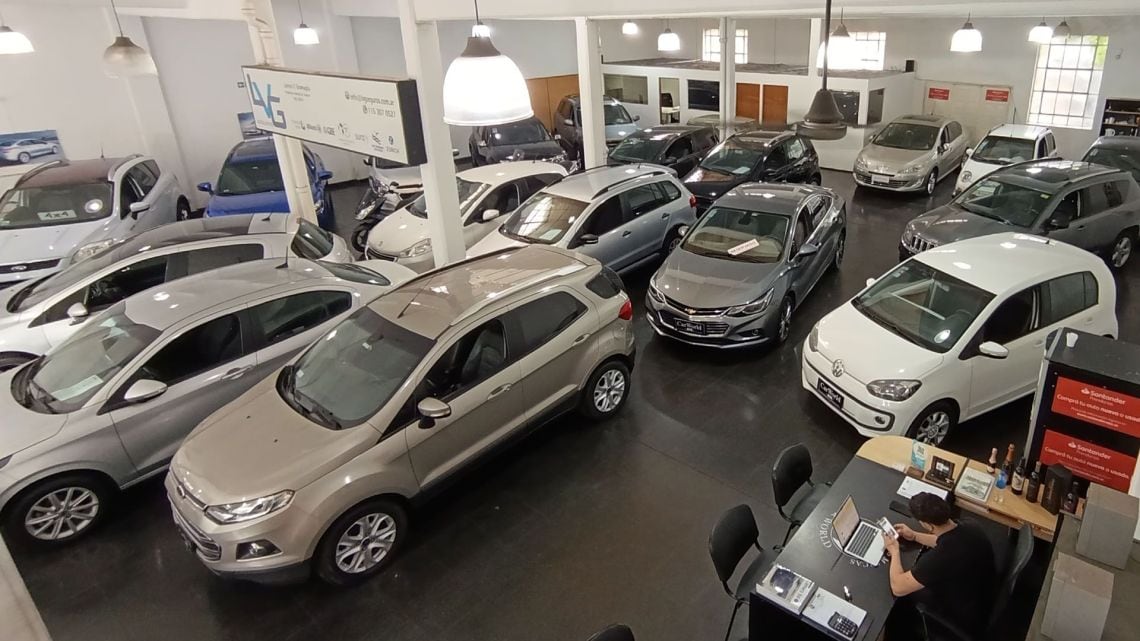
Tomás Pugh, Economía e industria. Hasta $100 millones por solicitante y sin exigencia de prenda: desde el lunes 7 de septiembre, el Banco Nación puso en marcha una línea de créditos en Unidades de Valor Adquisitivo (UVA) destinada a la compra de vehículos 0 kilómetro y usados de hasta diez años de antigüedad, con financiación que puede cubrir la totalidad del valor del rodado y plazos de cancelación que se extienden de doce a sesenta meses.
Condiciones generales de la nueva operatoria
La línea, descrita por la entidad como una herramienta para ampliar el acceso al financiamiento automotor en un contexto de tasas de interés nominal todavía elevadas en moneda local, se canaliza a través de más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta distribuidos a lo largo del país, con un esquema de solicitud que se inicia de manera presencial y se completa de forma digital mediante la presentación del Documento Nacional de Identidad.
- Monto máximo: $100 millones por persona, con financiación de hasta el 100% del valor del vehículo.
- Plazos: entre 12 y 60 meses, con cuotas que no pueden superar el 25% de los ingresos netos del solicitante.
- Tasa para clientes con haberes o jubilación en el banco: UVA más 19% TNA.
- Tasa para el resto de los clientes: UVA más 25% TNA.
- Vehículos alcanzados: automóviles, pickups y utilitarios, tanto 0 km como usados de hasta 10 años.
Según informó la entidad bancaria, las personas que perciben sus haberes o su jubilación a través del Banco Nación acceden a la tasa más baja de la línea, con un spread de diecinueve puntos porcentuales por encima del índice UVA, mientras que los clientes sin relación de cobranza en la institución deben asumir un diferencial de veinticinco puntos, una diferencia que se replica también en la línea tradicional en pesos y que configura el tramo más económico del nuevo esquema de financiamiento.
El diferencial frente a la línea en pesos y la opción de tope por CVS
Para dimensionar el impacto inicial en la cuota, el banco difundió ejemplos orientativos sobre un préstamo de $10 millones a 60 meses: un cliente con haberes en la entidad comenzaría abonando alrededor de $292.656 bajo la modalidad UVA, frente a $424.330 en la línea tradicional en pesos, en tanto que un cliente sin relación de cobranza partiría de $343.333 en UVA contra $508.664 en la línea a tasa fija, siempre considerando la misma base de cálculo y el mismo plazo de cancelación.
La diferencia obedece a que la línea en pesos del Banco Nación mantiene una tasa fija nominal anual de 36% para clientes con haberes y previsional, y de 46% para el resto, con plazos que llegan hasta los 72 meses y un tope de cuota sobre ingresos que oscila entre el 30% y el 35% según el perfil, frente a la nueva línea en UVA, que introduce un componente de ajuste por inflación con la posibilidad de incorporar una prima adicional de un punto porcentual anual a cambio de acceder a un tope de cuota atado al Coeficiente de Variación Salarial (CVS), un mecanismo pensado para morigerar las subas mensuales cuando los salarios crecen por encima del índice de precios.
Qué significa para el empleo
La apertura de una línea de esta envergadura, con financiamiento hasta el 100% del valor del vehículo y un techo por solicitante de $100 millones, apunta a reactivar la demanda de unidades nuevas y usadas en un mercado automotor que en los últimos meses mostró niveles de patentamiento por debajo de los registros de 2023, con el consecuente impacto sobre la actividad de concesionarios, terminales, autopartistas y talleres mecánicos a lo largo de la cadena de valor. En la práctica, una mayor colocación de créditos podría traducirse en una recomposición gradual de la nómina de las redes de venta oficiales, de los comercios de usados y de los proveedores del sector, aunque la magnitud final del efecto sobre el empleo dependerá de cómo evolucionen los patentamientos en los próximos meses y del grado de adopción que tenga el nuevo producto entre los clientes con y sin relación de cobranza con el Banco Nación, advirtió el analista del sector consultado por este medio. Cabe recordar que los montos y cuotas publicados por la entidad son orientativos y quedan sujetos a la evaluación crediticia de cada solicitante y a las condiciones vigentes al momento de solicitar el préstamo.
“Los ejemplos son orientativos y cada solicitud queda sujeta a evaluación crediticia y a las condiciones vigentes al momento de pedirlo”Banco Nación
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Cómo logró el Gobierno mantener el superávit tras sustituir el impuesto PAIS