Salarios que recuperan terreno frente a una inflación que cede, pero el consumo permanece paralizado
El índice de precios de agosto marcó 1,7% mensual y los sueldos acumulan cinco meses de mejora en términos reales, aunque los hogares continúan derivando sus ingresos hacia la compra de dólares y postergan decisiones de gasto en medio de un sistema financiero que mantiene restricciones crediticias.
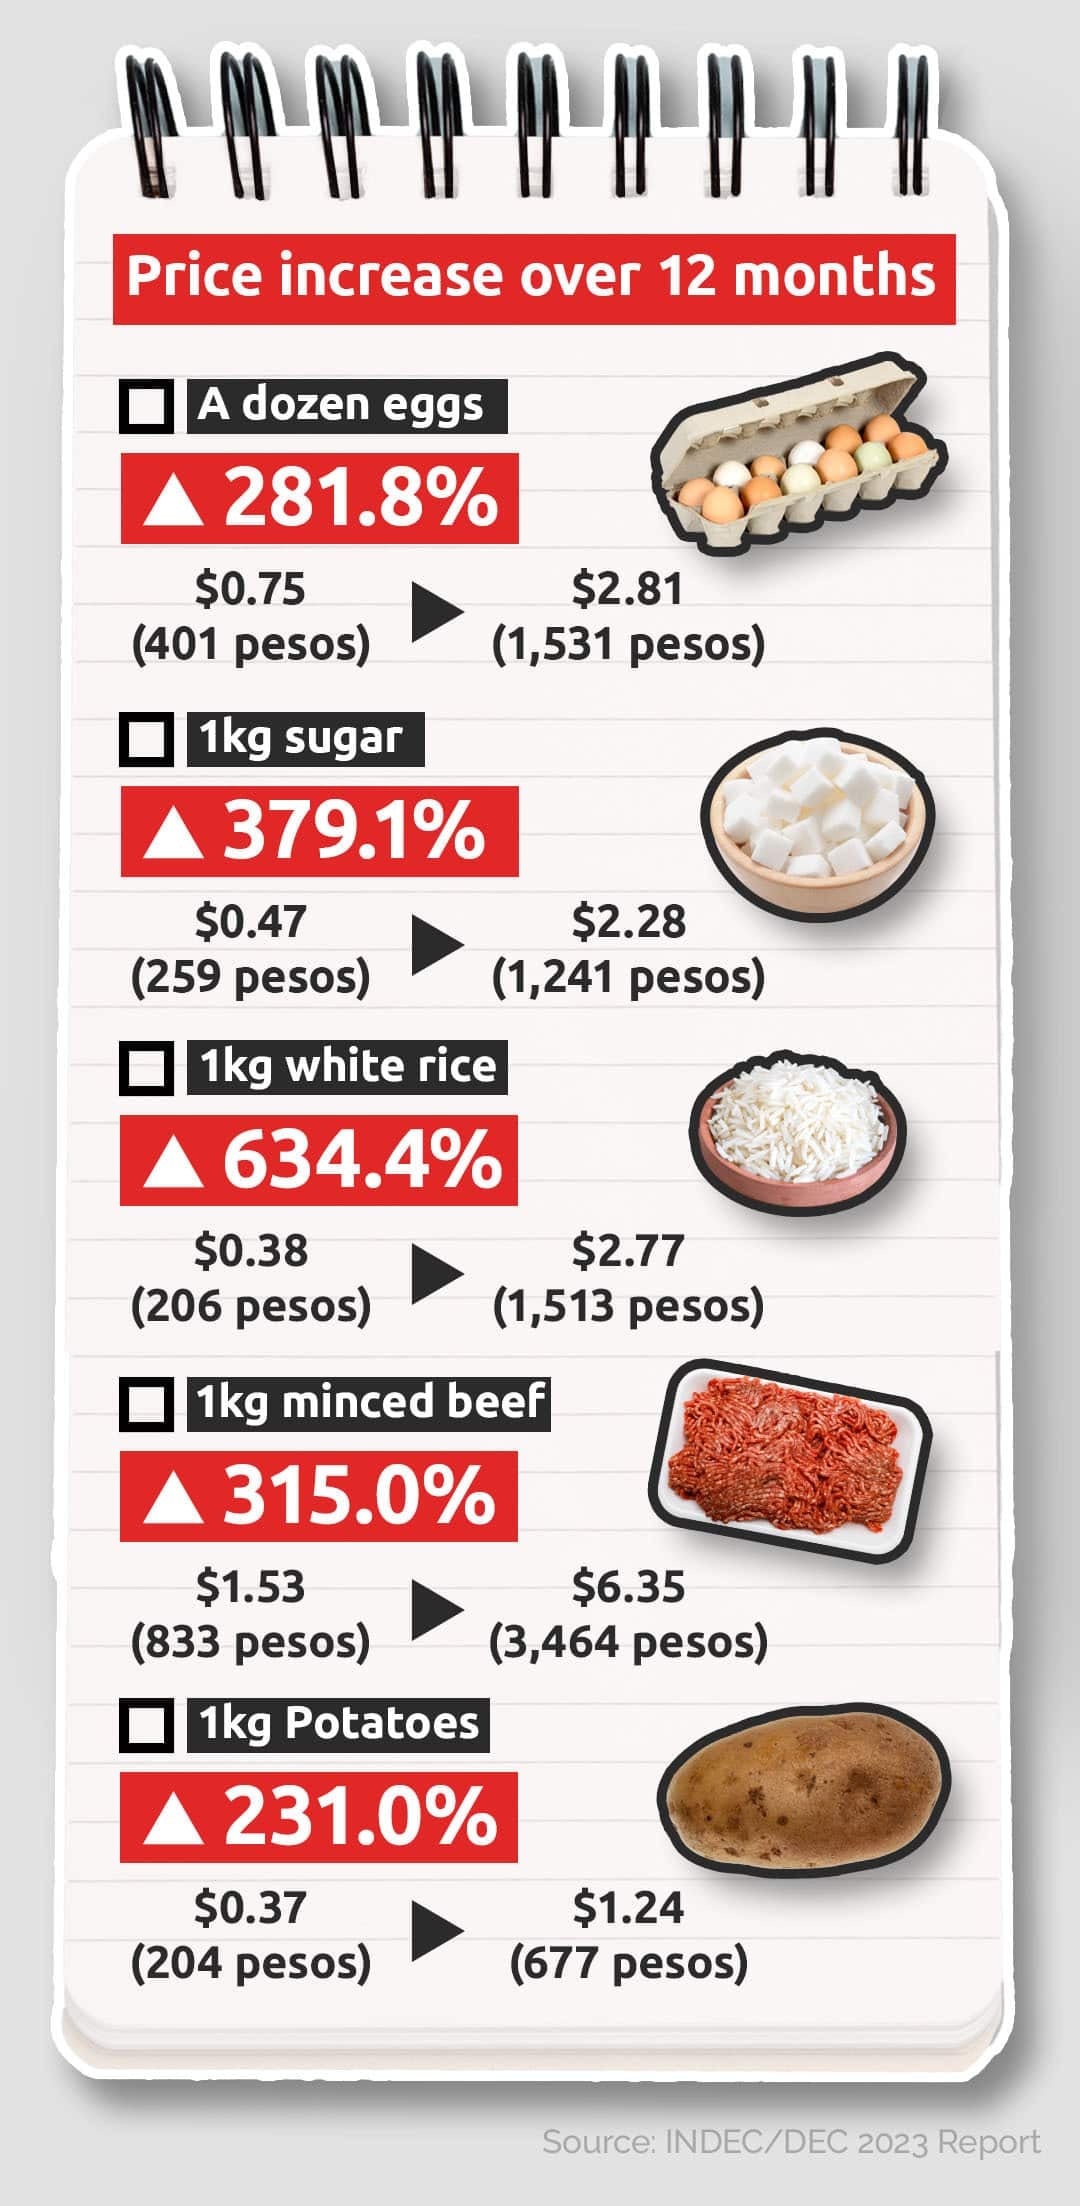
El dato inflacionario de agosto se ubicó en 1,7% mensual y se erige como el registro más bajo de los últimos años, configurando un escenario que en términos teóricos debería traducirse en una recomposición del poder adquisitivo de los hogares argentinos. A esa cifra se adiciona que los salarios formales acumulan cinco meses consecutivos de suba por encima de la evolución de los precios, configurando una seguidilla de incrementos reales que no se registraba desde hace tiempo en la estructura de ingresos del país.
La distancia entre la mejora salarial y la reactivación del consumo
Sin embargo, la teoría y la práctica corren por carriles distintos en esta etapa del ciclo económico argentino. Las condiciones macroeconómicas parecerían estar dadas para que el consumo masivo registre un rebote sostenido, pero ese movimiento todavía no se materializa en las cifras de actividad. La brecha entre la recomposición real de los ingresos y la decisión efectiva de gastar se convirtió en el rasgo saliente del segundo semestre.
“Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo.”Fernando Marull, economista
El interrogante respecto de cuándo los argentinos se deciden a gastar cuando perciben una mejora en sus sueldos remite a un comportamiento que excede las variables puramente económicas. La memoria de episodios inflacionarios recientes, sumada a la persistencia de expectativas de inestabilidad, genera un piso de ahorro defensivo que los hogares no abandonan con facilidad aun cuando los indicadores muestran señales favorables.
- En julio el público adquirió casi 3.000 millones de dólares para atesoramiento, un salto cercano al 50% respecto de los meses precedentes.
- Un tercio de esas compras quedó depositado en cuentas bancarias en moneda extranjera, otro tercio egresó del sistema financiero formal y el resto se aplicó al pago de tarjetas con saldo en dólares.
- Los bancos sostienen niveles elevados de morosidad heredados de los meses de mayor tensión macroeconómica y se mantienen renuentes a expandir líneas de financiamiento al consumo.
- En julio la industria y la construcción registraron caídas del orden del 5% interanual, reflejando que la mejora salarial todavía no se traslada a una mayor actividad productiva.
- Los sectores vinculados a exportaciones de energía, agro y minería muestran un desempeño expansivo, en contraste con la fragilidad del resto de la estructura productiva.
Hacia dónde se dirige el peso adicional en los bolsillos
El mecanismo a través del cual los ingresos adicionales se desvían del circuito de consumo resulta relativamente directo. Cada peso que se transforma en dólares atesorados constituye un peso que deja de destinarse a la adquisición de bienes durables, al pago de servicios de esparcimiento o a consumos vinculados con el turismo interno. El ahorro preventivo en moneda extranjera opera como un mecanismo de freno directo sobre la demanda agregada y configura uno de los factores centrales que explica la parálisis del consumo masivo en esta etapa.
El sistema financiero como segundo factor de contención
El comportamiento del sistema bancario constituye la segunda pieza del rompecabezas que demora la reactivación del gasto. Las entidades financieras arrastran niveles elevados de morosidad que dejaron los meses de mayor tensión cambiaria y de ingresos, y esa herencia las vuelve particularmente cautelosas a la hora de expandir el crédito al sector privado. Se aguarda que las tasas de interés atraviesen un sendero descendente en los próximos meses, pero la prudencia del sistema financiero opera como un cuello de botella que demora cualquier intento de recuperación del consumo financiado.
Qué significa para el empleo
El cuadro descrito reviste implicancias directas sobre la dinámica del mercado laboral argentino de cara al cierre del año. La ausencia de un rebote en el consumo masivo implica que los sectores vinculados al comercio minorista, a la producción de bienes de consumo durable y a la construcción de viviendas atravesarán un segundo semestre con niveles de actividad acotados, lo que se traduce en una absorción limitada de nuevos puestos de trabajo y en una presión a la baja sobre la creación de empleo registrado en ramas no vinculadas con exportaciones. Los sectores exportadores de energía, agro y minería, en cambio, mantendrán su capacidad de tracción sobre la demanda laboral en regiones específicas del país, configurando un mapa de empleo con marcada heterogeneidad territorial y sectorial.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Dólar blue en Neuquén: a cuánto opera el jueves 16 de enero, con expectativa de recorte de tasas
"Un error de cálculo": los analistas explican los motivos detrás de la baja del riesgo país